Amortización de maquinaria de obra: coeficientes oficiales
Cuánto se puede amortizar al año una máquina de obra según la tabla oficial de Hacienda: coeficientes, años máximos, máquinas usadas y qué pasa al vender.
Equipo TodaMaquinaria · 3 min de lectura
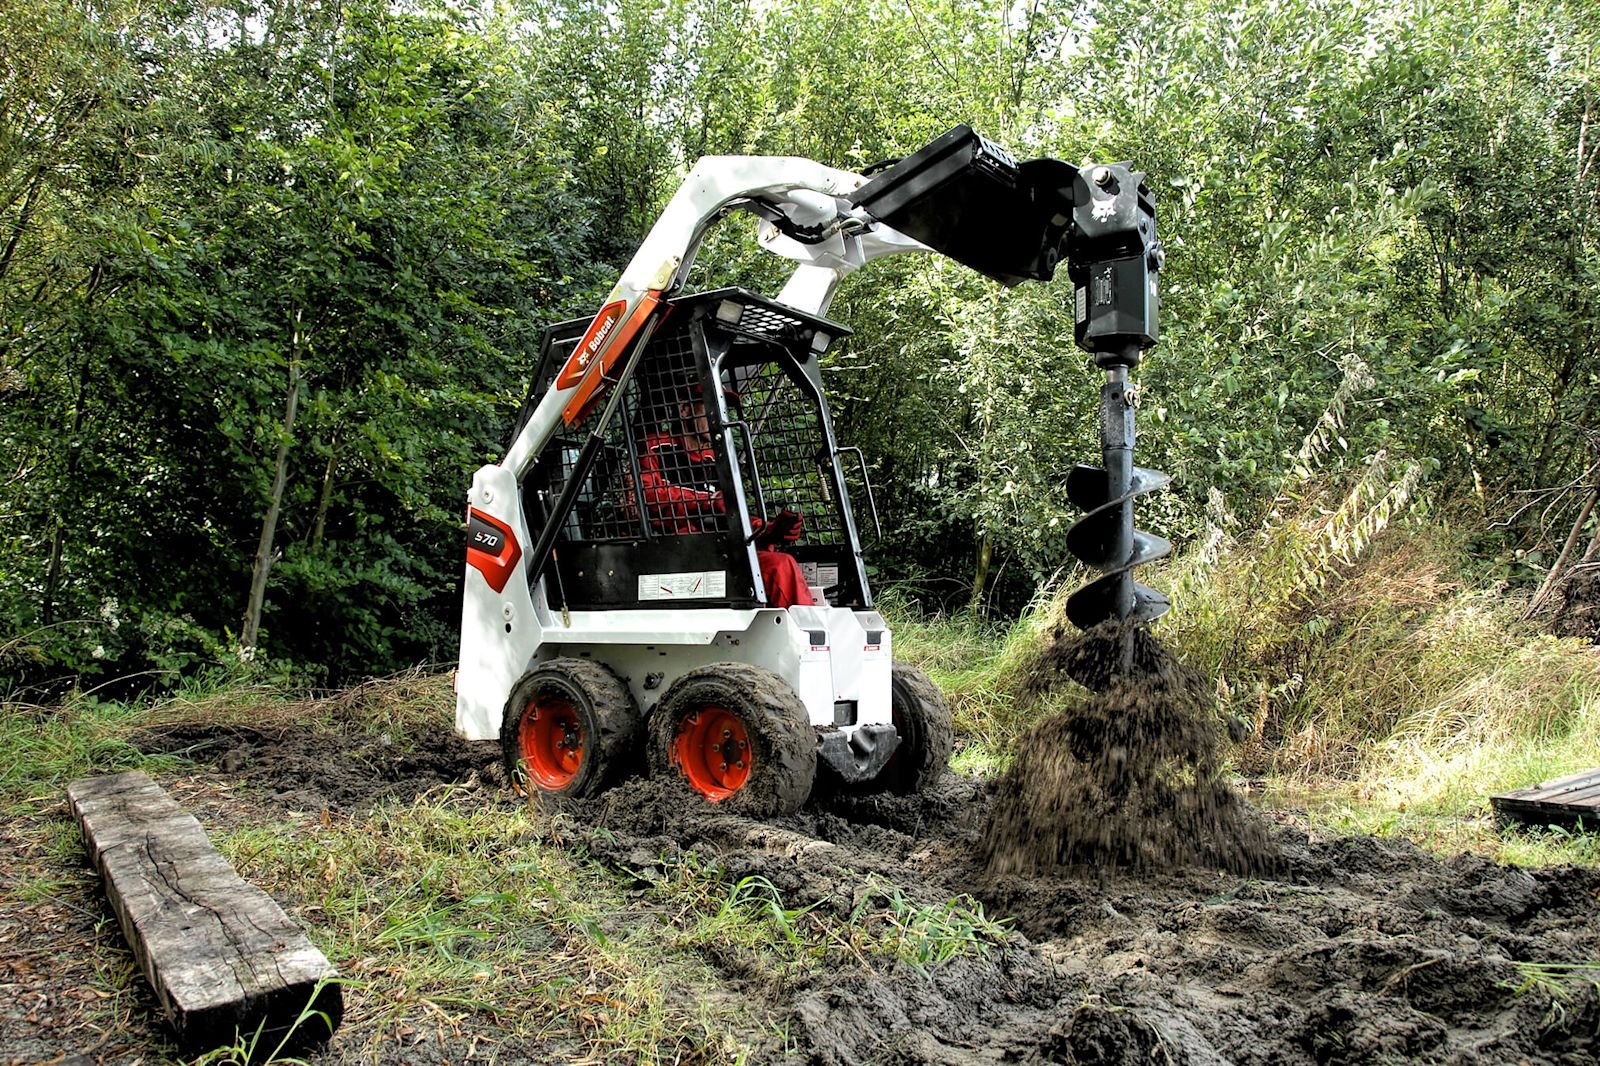
Una máquina de obra se amortiza en la tabla oficial de Hacienda como «Maquinaria»: como mucho un 12 % al año y en un máximo de 18 años. Es la misma fila para una miniexcavadora, una minicargadora o una excavadora de cadenas, porque la tabla del Impuesto sobre Sociedades (Ley 27/2014, artículo 12.1.a) no tiene una fila propia de maquinaria de obra pública o de construcción. Si la compraste usada, el límite anual puede llegar al doble del coeficiente (Real Decreto 634/2015, artículo 4.3). Los autónomos en estimación directa simplificada usan una tabla propia con el mismo 12 % y 18 años para la maquinaria.
La tabla: las filas que tocan a la maquinaria de obra
Del artículo 12.1.a de la Ley 27/2014 (texto consolidado consultado el 11/11/2026):
| Tipo de elemento | Coeficiente lineal máximo | Periodo máximo |
|---|---|---|
| Maquinaria | 12 % | 18 años |
| Elementos de transporte interno | 10 % | 20 años |
| Elementos de transporte externo | 16 % | 14 años |
| Autocamiones | 20 % | 10 años |
| Útiles y herramientas | 25 % | 8 años |
Cómo se lee: cada año puedes deducir como gasto, como mucho, el coeficiente aplicado al precio de compra; y la máquina tiene que quedar amortizada del todo, como tarde, en el periodo máximo. Entre los dos límites eliges: con el 12 % tardas unos 8 años y medio; con el mínimo que permite el periodo máximo, 18 años.
Qué fila es cada máquina: una Kubota KX019-4, una Bobcat S70, una Caterpillar 320 o una retroexcavadora como la JCB 3CX entran en «Maquinaria». Un camión es «Autocamiones». Si tienes una máquina que sobre todo transporta, como un dúmper (AUSA D601AHG), y dudas entre «Maquinaria» y un elemento de transporte, la decisión es de tu asesor: la tabla no lo resuelve por el tipo de máquina sino por su uso.
Si la compraste usada
El Reglamento del Impuesto sobre Sociedades (Real Decreto 634/2015) permite, en su artículo 4.3, amortizar los elementos adquiridos usados hasta el doble del coeficiente lineal máximo: en maquinaria, hasta el 24 % al año. La excepción son las compras entre empresas del mismo grupo, que siguen otras reglas.
Es una de las razones por las que una máquina usada sale a cuenta en una empresa: la deducción es más rápida. Antes de aplicarlo, confírmalo con tu asesor.
Autónomos en estimación directa simplificada
La tabla de los autónomos en estimación directa simplificada del IRPF es la de la Orden de 27 de marzo de 1998: en el grupo 3, «Maquinaria», un 12 % y 18 años; en el grupo 4, «Elementos de transporte», un 16 % y 14 años.
Qué pasa al vender la máquina
Al vender, la diferencia entre el precio de venta y lo que queda por amortizar (el valor contable) es un beneficio o una pérdida en el impuesto de ese año. Una máquina muy amortizada que se vende bien da beneficio fiscal: conviene tenerlo en cuenta al decidir cuándo venderla. Y si vendes como empresa o autónomo, la venta lleva IVA: lo explicamos en papeles para vender una máquina de obra usada.
Amortización fiscal y coste real
La amortización fiscal dice cuánto puedes deducir, no cuánto vale la máquina ni cuánto cuesta usarla. Para saber cuánto cuesta cada hora de trabajo (amortización económica, valor residual, mantenimiento, combustible y operador) está el artículo de cómo se calcula el coste hora de una máquina; y para decidir si compensa comprar, el de alquilar o comprar maquinaria.
Preguntas frecuentes
¿Puedo amortizar una máquina de obra en 5 años?
Con el 12 % de la tabla, no: el coeficiente máximo de «Maquinaria» lleva a algo más de 8 años. Si la compraste usada, con el doble (24 %) sí te acercas a los 5 años. Si necesitas deducir más rápido, pregunta a tu asesor por los regímenes especiales que pueda aplicar tu empresa.
¿La amortización dice cuánto vale mi máquina usada?
No. El valor contable es lo que queda por deducir, no lo que pagará un comprador: una máquina totalmente amortizada puede venderse por bastante dinero si está bien cuidada. El precio lo marcan las horas, el estado, los implementos y la documentación.
¿Un implemento (un martillo, un cazo) se amortiza aparte?
Si se compra por separado y tiene vida propia, se puede tratar como otro elemento de «Maquinaria» o, si es una herramienta, de «Útiles y herramientas». Cómo encajarlo en tu caso es una decisión de tu asesor.
¿Precio real en tu provincia? Te buscamos empresa
Las cifras de referencia sirven para saber si un presupuesto es razonable, no para cerrarlo. Dinos la máquina, la obra y tu provincia: pasamos tu solicitud a una empresa de tu zona que te dé el precio real, sin compromiso. No vendemos ni alquilamos máquinas: comparamos y buscamos proveedor.
Pedir el precio en mi provinciaSeguir leyendo
- Guías de obraCómo vender una máquina de obra usada paso a pasoCómo vender una máquina de obra usada: prepararla, reunir los papeles, fijar el precio con criterio, hacer un buen anuncio y cobrar sin riesgos.
- Guías de obraEstafas al comprar maquinaria usada: cómo evitarlasCómo funcionan las estafas al comprar maquinaria de obra usada por internet, cómo detectarlas, cómo pagar sin riesgo y qué hacer si ya has pagado.